
如果你今天走到我家大门前,会看到篱笆门旁挂着一块写着 “Home Sweet Home” 的小牌子。
很常见,对吧?你的脚踏垫上、客厅某处,或者玄关墙上的相框里,大概也写着一模一样的字。
作为一个 30 多岁、孩子还小的父亲,这几个字现在的分量完全不一样了。它对我来说,绝不仅是在商场随便买来的流行装饰品,而是一种实实在安稳的期盼——也是一份沉甸甸的承诺:我和老婆现在辛苦打拼建立起来的舒适、温暖和财务安全,在未来能够完好无损地传给我们的孩子。
但在处理过上百宗遗产规划咨询个案后,我看到了太多让人心痛的循环。对很多马来西亚家庭来说,当父母离世的那一刻,那个原本温情满满的“家”,往往瞬间就变了味。
以前兄弟姐妹围坐吃饭的客厅,变成了冷战的战场;大家为了 Subang 或 PJ 的一套房子,搞到断绝来往、老死不相往来。最可悲的是什么?这些家庭悲剧,其实只要父母还在、身体还健康时,把遗产规划的观念搞对,几乎 100% 都是可以避免的。
以下是作为大马家庭必须改变的4个遗产思维:
1. “平分”并不总是“公平”
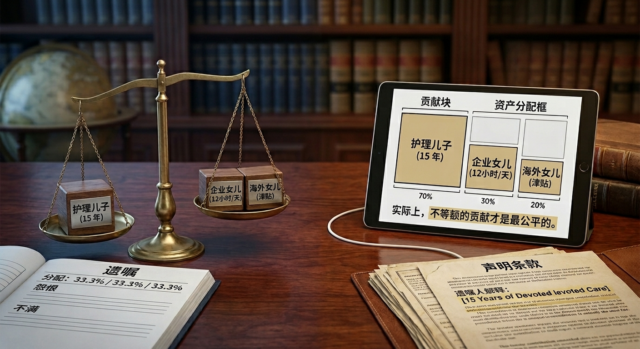
如果你问十位父母想如何分配财产,90% 的人都会给出一个相同的答案:“直接平分给孩子们就好。” 听起来很合理,但在现实世界里,死板的平分,实际上可能会引发巨大的怨恨。为什么?因为绝对平分,可能忽略了现实生活中每个人付出的不平等。
事实 / 案例参考:
打个比方,在一个家庭里,其中一个孩子可能暂停了自己的事业发展,搬回家照顾年迈的父母,凌晨 3 点爬起来处理医疗紧急状况,每个月开车送父母去医院。另一个孩子可能接手家族生意,每天工作 12 小时,熬了整整十年才保住公司的盈利。第三个孩子可能早在多年前就移居海外,虽然每月寄点生活费回家,但极少回来探望。
潜在问题 / 风险:
根据以上的情形,在每个一孩子不同付出的情况下,平分财产很容易引起其他孩子的不满。
建议:
所以,在每个人付出都不平等的情况下,一位有智慧的父母可以把与孩子付出对等的产业分给他们的孩子。
比如,我曾经有一个客户—一位相当成功的商人。在他的遗嘱里,他把 70% 的财产留给儿子,剩下的 30% 才由两个女儿平分。表面上,这个是不公平的,但如果你了解全貌,那个商人的儿子牺牲了自己个人的事业,花了 15 年时间协助父亲打拼生意并照顾他的日常起居。当你考虑到这位孩子真实的付出与身心照顾时,这种“不平分”的分配,恰恰是这位父亲能做出的最公平、最合理的决定。
总的来说,平均分配并非万能方案。遗嘱分配应反映子女的实际贡献;若分配未能与之对应,立遗嘱人可在‘声明条款’中加以说明,以防日后产生误解。
2.传统思想牢笼“财产全部给儿子”
老实说,在很多亚洲传统家庭里,重男轻女的观念依然很深。至今仍能遇到坚持把所有主要房产和现金只传给男性继承人的父母,这并不令人意外。
如何分配自己的财产完全是你的自由。但是,当父母把这种传统与一个严重的执行操作失误结合在一起时,事情就会变得非常危险且不公平的。比如,指定没有得到任何继承权的女儿担任遗嘱执行人(Executor)。
事实 / 案例参考:
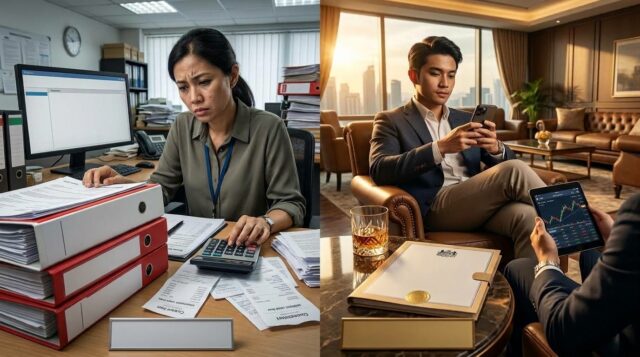
这是我看过真实的案例:儿子分走 100% 的遗产,但分文未得的女儿却被指定为唯一的遗嘱执行人。试想想看作为一个执行人,需要作什么?执行人必须向公司请假、聘请律师、收集银行记录、预付法院申请费,并跑遍各个政府部门。 与此同时,受益人(小儿子)什么都不用做,只需坐等领取全部遗产。
潜在问题 / 风险:
当承担所有繁重工作的人得不到任何利益时,父母留下的不是这份遗产,而是一个必然爆发的家庭纠纷。
建议:
解决方法乃是,立遗嘱者应当给予执行者相应的报酬,而不是只要求执行者工作而不给予回报。若是若是情况允许,我们会指定受益者为执行者,这样就不会有“白白工作和白白拿钱”的情形。
3. 迷信 “反正法律会自动安排我的遗产”
很多人迟迟不写遗嘱,是因为盲目相信政府有法律规定,可以自动把遗产顺顺利利地过户给孩子。是的,马来西亚确实有《1958年分配法令》(Distribution Act 1958)。但这法令是一套死板、机械化的公式。它不了解你的家庭状况,不在乎谁曾经付出了什么,更不会关心你的个人意愿。你若将你的资产交由默认的法定程序处理,实质上是留下一堆巨大的烂摊子让孩子们自己去收拾。
事实 / 案例参考:
让我与你分享一个非常心痛的真实个案: 一位母亲离世后,留下一间和小女儿联名的房子。十多年来,小女儿一直住在这间房子里,照顾母亲的起居饮食,并且用自己的工资按月供完所有的房屋贷款。
潜在问题 / 风险:
由于母亲生前没有写遗嘱,她拥有的那 一半的房屋产权(50%),直接落入了默认的法律分配程序。结果,多年来未付过一分钱、也鲜少露面的大姐突然站出来,依法要求继承母亲这 50% 产权中的应得份额。小女儿瞬间陷入绝境:要么掏出一大笔钱把大姐手上的份额“买”回来(买一间自己早就付清房款的房子),要么眼睁睁看着这间充满回忆的房子被强制卖掉。
建议:
这个问题其实可以通过她母亲还在世的时候,借着立遗嘱明确列明遗产分配,来解决。
4.忽略了继承遗产前必须支付的各类账单
我们往往把遗产规划想得太美好,以为就像送出一份用漂亮丝带绑好的礼物。但大家忘了,在你的孩子能从被冻结的银行户口里拿走一分钱之前,必须先有人出钱把一连串的紧急费用结清。
潜在问题 / 风险:
身故的成本是昂贵的,而早在拿到法庭承办遗产法令(Probate)之前,账单就已经开始堆积:
- 临终医疗费:逝者生前最后的医疗救治费用很容易高达数万令吉。
- 即时丧葬费:殡仪馆和丧礼承办人不会等待遗嘱认证书,他们需要即时现金支付
- 律师与法庭费用:律师需要预付律师费,才能开始向法院提交你的遗产申请
- 未结清的债务:房屋贷款、汽车贷款、信用卡、个人贷款,甚至是现在流行的 Buy Now Pay Later(先买后付),并不会因离世而自动消除。
- 资产维护费:在遗产被冻结封存期间,公寓管理费、地税、门牌税和汽车日常养护费每月仍在不断累积。
建议:
最佳的解决方案是预留一笔专项资金或流动现金,以便迅速清除这些障碍。例如,利用公积金(EPF)存款或人寿保险赔偿金。这样能确保您的家人不必为了维持遗产运转,而被迫动用并耗尽自己辛苦积攒的个人储蓄。
总结:
我们现在生活在一个讲求效率的快时代。外卖 20 分钟送到,问 AI 三秒钟给答案,似乎按个按钮就能解决所有难题。
但一份妥善的遗产规划是急不来的。它需要时间,需要家人之间真诚的沟通,以及仔细的架构规划才能做好。
梳理清楚这一切可能需要几周甚至几个月的时间,但迈出这第一步,是确保你家人获得保障的唯一途径。
愿意花时间做好遗产规划,才能真正让你离世后的家,长久保持温馨。